
Cinco años después de su implantación, la conocida como tasa Google vuelve al centro del debate e instituciones como el Instituto de Estudios Económicos piden derogarla por no cumplir con las expectativas y otra serie de argumentos que desgrana el think tank en el informe El Impuesto sobre Determinados Servicios Digitales (ISDS). Efectos económicos e implicaciones regulatorias.
Dicho documento ha sido presentado por el presidente del IEE, Íñigo Fernández de Mesa, y su director general, Gregorio Izquierdo. Elaborado por diferentes economistas y expertos, el análisis parte de que la fiscalidad internacional afronta un problema real, pues las grandes compañías digitales pueden desarrollar actividades económicas en un país sin disponer de una presencia física equivalente a la que tradicionalmente se utilizaba para determinar dónde debían tributar. Sin embargo, considera se considera que la tasa Google no constituye una respuesta adecuada a esa dificultad y que su diseño genera distorsiones que afectan tanto a la seguridad jurídica como a la competitividad empresarial.
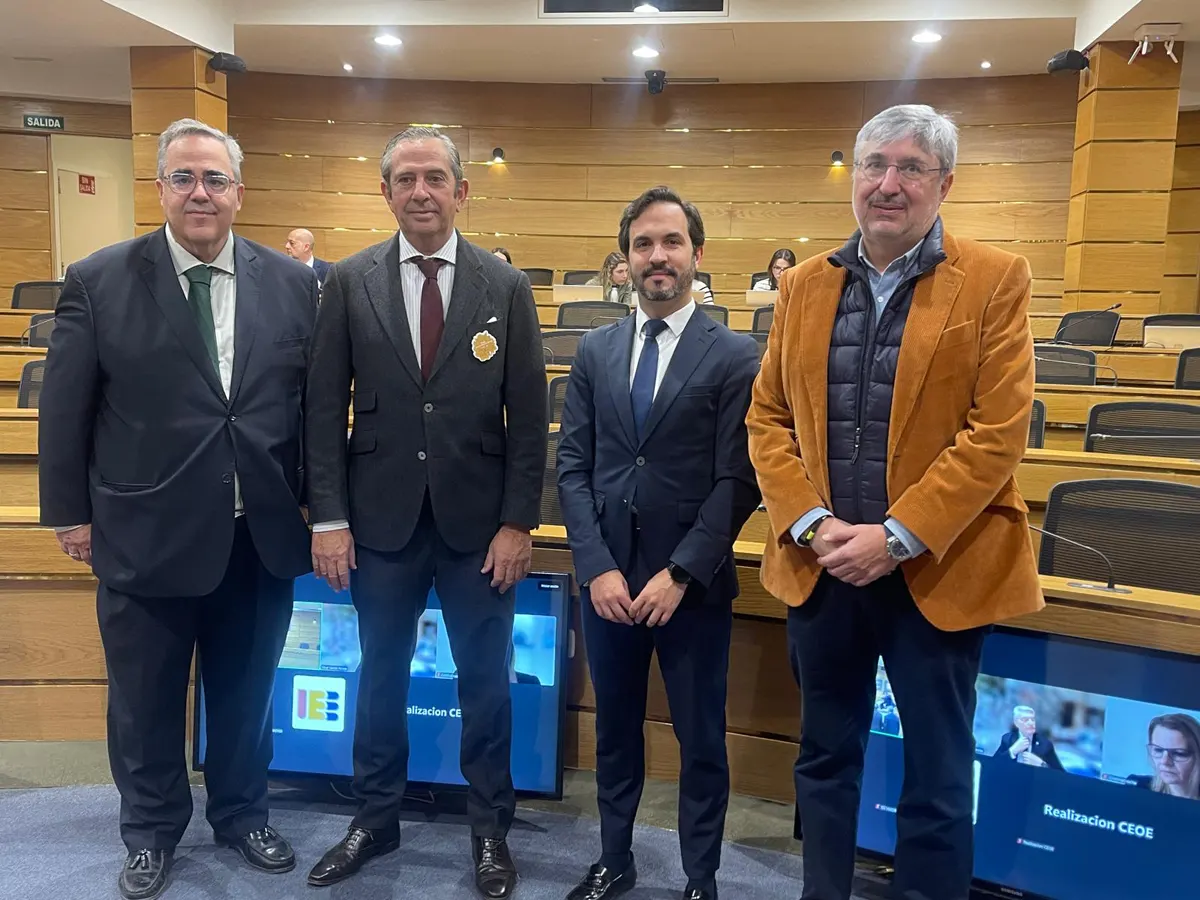
Protagonistas durante la presentación del informe.
Las cifras alrededor de la tasa Google
El impuesto grava con un tipo del 3% determinados ingresos brutos procedentes de la publicidad online, los servicios de intermediación digital y la transmisión de datos de usuarios localizados en España. Su aplicación se limita a grupos empresariales con una cifra de negocio mundial superior a 750 millones de euros y más de tres millones de euros de ingresos digitales sujetos al gravamen en territorio español.
Entre las razones principales para solicitar su derogación gradual, el Instituto considera que el tributo no ha alcanzado los objetivos para los que fue diseñado y que sus costes económicos, administrativos y regulatorios superan los ingresos que genera.
Un impuesto sobre los ingresos, no sobre los beneficios
Una de las principales críticas del informe se dirige a la propia estructura del tributo. A diferencia del Impuesto sobre Sociedades, que grava los beneficios empresariales, el ISDS se calcula sobre los ingresos. Esta diferencia implica que una compañía puede tener que satisfacer el impuesto incluso cuando registra pérdidas o trabaja con márgenes muy reducidos.
El problema se amplía por la ausencia de mecanismos de deducción que eviten que una misma actividad soporte el gravamen en distintas fases de la cadena de valor. Para el IEE, esta configuración puede provocar una carga fiscal desproporcionada respecto a la rentabilidad real de las operaciones afectadas.
Desde el punto de vista jurídico, el documento también cuestiona que el impuesto se haya configurado como un tributo indirecto. Esta calificación pretende situarlo fuera del ámbito de aplicación de los convenios internacionales para evitar la doble imposición. Sin embargo, puede impedir que las cantidades abonadas en España se compensen con el Impuesto sobre Sociedades satisfecho en el país de residencia de la empresa.
El resultado es que unos mismos ingresos pueden quedar sometidos al ISDS en España y, simultáneamente, al impuesto sobre beneficios en otra jurisdicción. Esta situación genera sobreimposición, eleva la complejidad fiscal y reduce la seguridad jurídica de los operadores internacionales, según el análisis de los expertos que han participado en el informe.
La recaudación se queda lejos de las previsiones oficiales
El rendimiento recaudatorio constituye otro de los puntos débiles identificados por el Instituto de Estudios Económicos. Las cantidades ingresadas se han situado persistentemente por debajo de las estimaciones iniciales, que el estudio atribuye a una sobrestimación heredada de las previsiones de la Comisión Europea.
La memoria económica de la ley contemplaba una recaudación anual de 968 millones de euros. Sin embargo, en 2025 los ingresos se situaron aproximadamente en 410 millones, apenas el 42% de la cantidad prevista. La diferencia pone de manifiesto la distancia entre las expectativas con las que se introdujo el tributo y su rendimiento real.
El desequilibrio también se aprecia al analizar el periodo completo. Entre 2021 y 2025, la recaudación acumulada alcanzó alrededor de 1.550 millones de euros, frente a los 4.840 millones que se habrían obtenido si se hubieran cumplido las previsiones oficiales para esos cinco ejercicios. La brecha se aproxima, por tanto, a los 3.300 millones de euros.
El coste económico y el riesgo de represalias comerciales
De acuerdo con la tesis del IEE, la supresión de la tasa tendría también efectos favorables sobre la inversión, los salarios y la creación de empleo. De este modo, el impacto económico positivo asociado a la desaparición del tributo superaría, según los cálculos recogidos en el documento, su actual rendimiento recaudatorio.
No obstante, hay otras razones que esgrime la institución para la derogación de la tasa Google. Y estas apuntan a las dimensiones comercial y diplomática. Estados Unidos ha considerado que los impuestos digitales europeos discriminan a sus empresas y llegó a anunciar aranceles del 25% sobre determinados productos españoles, entre ellos el aceite de oliva, el vino y distintas manufacturas.
Aunque aquellas medidas fueron suspendidas, la presión comercial se reactivó posteriormente, manteniendo la incertidumbre para sectores exportadores que no tienen una relación directa con las actividades digitales gravadas. El IEE advierte así del riesgo de que un impuesto con una recaudación anual aproximada de 410 millones de euros exponga a la economía española a costes comerciales, diplomáticos y regulatorios de una magnitud superior.