Europa vuelve a intentar frenar el avance del automóvil chino. Primero fueron los aranceles a los eléctricos. Ahora llegan nuevas limitaciones sobre híbridos e híbridos enchufables. El problema es que estamos intentando cerrar la puerta cuando China lleva años dentro de la casa.
Es una pena, pero Europa ha perdido el tren del automóvil eléctrico frente a China. Podemos discutir cuánto hemos perdido, si todavía queda alguna posibilidad de recuperar terreno o qué fabricantes conseguirán sobrevivir mejor a esta transformación, pero creo que seguir hablando como si europeos y chinos estuvieran empezando ahora una carrera en igualdad de condiciones es engañarnos. No lo estamos.
China nos lleva años de ventaja en algunas de las tecnologías que van a definir el automóvil durante las próximas décadas. Baterías, electrónica, integración vertical, software, conectividad, capacidad productiva, velocidad de desarrollo y, sobre todo, escala. Durante mucho tiempo en Europa miramos a la industria china como el fabricante barato que copiaba nuestros coches. Ese mundo se acabó. Hoy son ellos quienes desarrollan tecnología, innovan y lanzan producto a una velocidad que nosotros difícilmente podemos seguir.
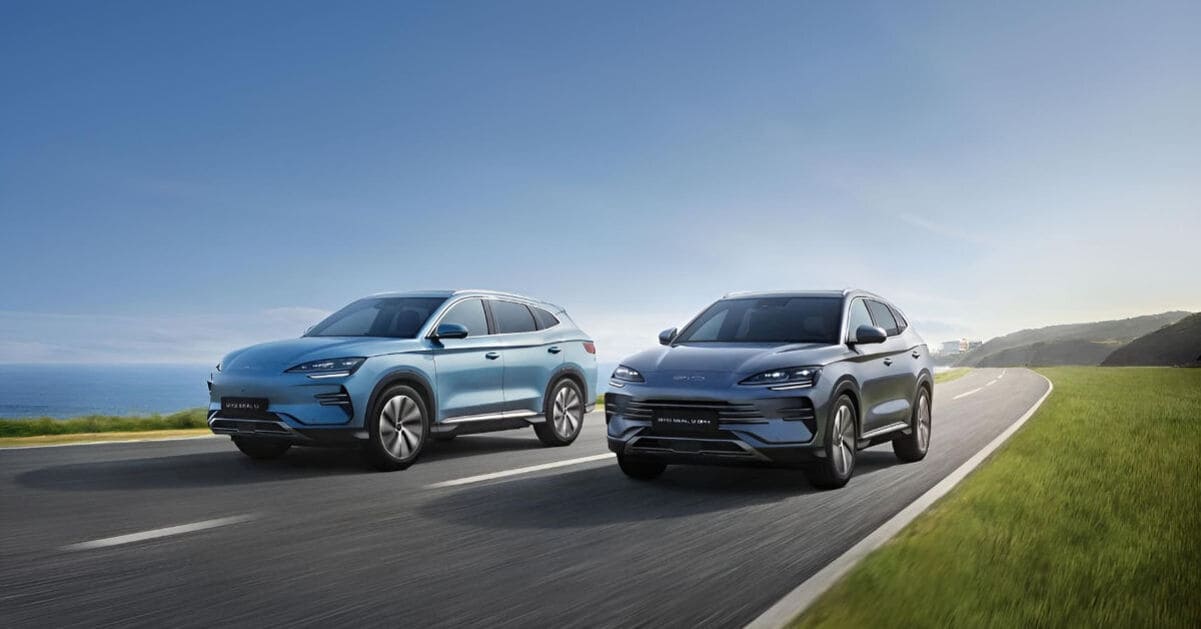
Hace unos meses dije que, si tuviera que comprarme hoy un coche, probablemente sería un BYD. No era una provocación. Es la constatación de una realidad industrial: hay fabricantes chinos capaces de ofrecer una relación entre tecnología, prestaciones y precio que está poniendo contra las cuerdas al automóvil europeo. En Europa, mientras tanto, hemos llegado al extremo de fabricar en muchos casos coches más caros que ofrecen menos.
¿Cómo hemos llegado hasta aquí? China entendió hace mucho tiempo que el vehículo eléctrico no era simplemente cambiar un motor de combustión por una batería. Era construir una nueva industria alrededor de la energía, los semiconductores, el software y los datos. Y actuó en consecuencia.
Es verdad también que Europa se ha pegado un tiro en el pie respecto de la restricción de venta de vehículos de combustión a partir del 2030, ya que en Europa pretendemos mejorar el aire de todo el planeta atentando contra una industria que casi liderábamos a nivel mundial, especialmente en los vehículos diésel.
Durante años ha desplegado una política industrial coordinada, con financiación, crédito, compra pública, ayudas directas y una apuesta enorme por crear escala. Mientras tanto, Europa ha convertido buena parte de su política de innovación en un proceso de regulación, certificación, justificación y control.
Ese es uno de nuestros grandes problemas. Ponemos en foco en “el cómo hacer algo” en lugar del “tenemos que hacer algo” y de ahí que la burocracia en Europa sea el principal stopper que tenemos, mientras nuestros competidores se obsesionan con ganar velocidad.
Lo vemos en movilidad autónoma, en inteligencia artificial y ahora de manera brutal en el automóvil. Estados Unidos prueba. China prueba, fabrica, corrige y escala. Europa debate durante años cómo debería regular una tecnología antes incluso de permitir que se despliegue.
Tenemos ingenieros excelentes y una enorme tradición industrial, pero nuestro problema es otro. Somos desesperadamente lentos. Mientras nosotros terminamos un reglamento, otros mercados han desarrollado tres generaciones de producto. Y ahora pretendemos solucionar parte de ese retraso sin ver cómo dibujamos nuestro papel en esta industria a 15 o 20 años vista. No tenemos un plan, y caminar sin saber a dónde vamos. Es muy peligroso.
Los aranceles y las cuotas pueden funcionar durante un tiempo. Pueden encarecer determinados vehículos, reducir importaciones y dar algo de oxígeno a Volkswagen, Renault, Stellantis y al resto de fabricantes europeos. Pero no confundamos ganar tiempo con recuperar competitividad. Un arancel no desarrolla una batería. Una cuota no crea software. Una barrera comercial no reduce los tiempos de desarrollo de un automóvil. Y, sobre todo, ninguna de estas medidas resuelve el gran problema que viene a continuación.
¿Qué haremos cuando un automóvil de una marca china se fabrique en una planta europea, con empleados europeos, proveedores europeos y cumpliendo normativa europea, pero mantenga detrás una batería, una plataforma electrónica, un software y unos costes desarrollados con la ventaja tecnológica acumulada por China? Esto es lo que ya ha comenzado a pasar y parece que nadie quiere contarlo. Parece que no es importante. Ya no podemos hablar simplemente de “nuestros coches” frente a “sus coches”. Tendremos tecnología china dentro de fabricantes europeos, fabricantes chinos produciendo en fábricas europeas, joint ventures y cadenas de suministro cada vez más mezcladas.
De hecho, ya estamos viendo una paradoja enorme: una parte de la respuesta de Europa a la superioridad tecnológica china consiste en asociarse con China.
Stellantis trabaja con Leapmotor. Volkswagen se ha aliado tecnológicamente con Xpeng. Empresas europeas que hace veinte años enseñaban a fabricar coches a China están buscando hoy tecnología, plataformas y velocidad de desarrollo en compañías chinas. Esa inversión de papeles debería hacernos reflexionar mucho más que cualquier arancel. ¿Tiene Europa margen para reaccionar? Muy poco si seguimos haciendo lo mismo.
No creo que podamos recuperar años de retraso mediante subvenciones tradicionales, reglamentos de cientos de páginas y grandes declaraciones sobre autonomía estratégica. Necesitamos asumir que estamos ante una emergencia industrial. Europa necesita menos burocracia y mucha más velocidad. Y velocidad significa una cantidad ingente de dinero: incentivos fiscales, compra pública tecnológica, inversión masiva en baterías y software y capacidad para permitir que una compañía pruebe, falle, corrija y escale rápidamente.
Si continuamos por este camino, dentro de quince o veinte años podríamos dejar de ver algunas de las grandes marcas europeas tal y como hoy las conocemos. Puede parecer una exageración, pero a mí me parece más exagerado pensar que una industria puede perder durante años competitividad en tecnología, costes y velocidad y que nada vaya a cambiar.
China no nos está ganando únicamente porque sus coches sean más baratos. Nos está ganando porque ha entendido antes qué iba a ser un coche en el siglo XXI, porque tienen un plan. ¿Y nosotros? ¿Dónde está nuestro plan?
Europa todavía piensa en buena medida como una industria fabricante de automóviles. China piensa ya en plataformas tecnológicas móviles, conectadas, eléctricas y basadas en datos.
La pregunta no es si Bruselas puede limitar la entrada de 300.000, 400.000 o medio millón de coches chinos. La pregunta relevante es, ¿qué hacemos cuando China ya no necesite entrar porque esté fabricando directamente aquí? Ese día no habrá arancel que nos salve. Y me temo que está bastante más cerca de lo que queremos admitir.
Javier Goikoetxea, CEO-Next-Mobility