La Asociación Española de Leasing y Renting (AELR) ha publicado un balance de la actividad del leasing empresarial correspondiente a la Comunidad de Madrid. Según la patronal, está actividad mueve actualmente 926 millones de euros y su crecimiento de un año a esta parte ha sido del 3,1%.
Además de la querencia de los negocios por esta fórmula, AELR ha analizado posibles causas del crecimiento de leasing en Madrid y, sin ser específicamente una de ellas, ha enmarcado estos resultados alcanzados en los primeros ocho meses de 2026 en un entorno de aumento de costes laborales en la región.
De acuerdo a la Encuesta Trimestral de Coste Laboral del Instituto Nacional de Estadística (INE), la Comunidad se sitúa junto con Asturias y Cataluña entre las regiones con mayores incrementos del coste laboral durante el segundo trimestre de 2026. La evolución de los gastos asociados al empleo y el aumento de otros costes de producción podrían estar obligando a las empresas a prestar una mayor atención a la planificación financiera y a la disponibilidad de recursos para acometer nuevas inversiones.
El leasing en la Comunidad de Madrid y un entorno de aumento de costes laborales
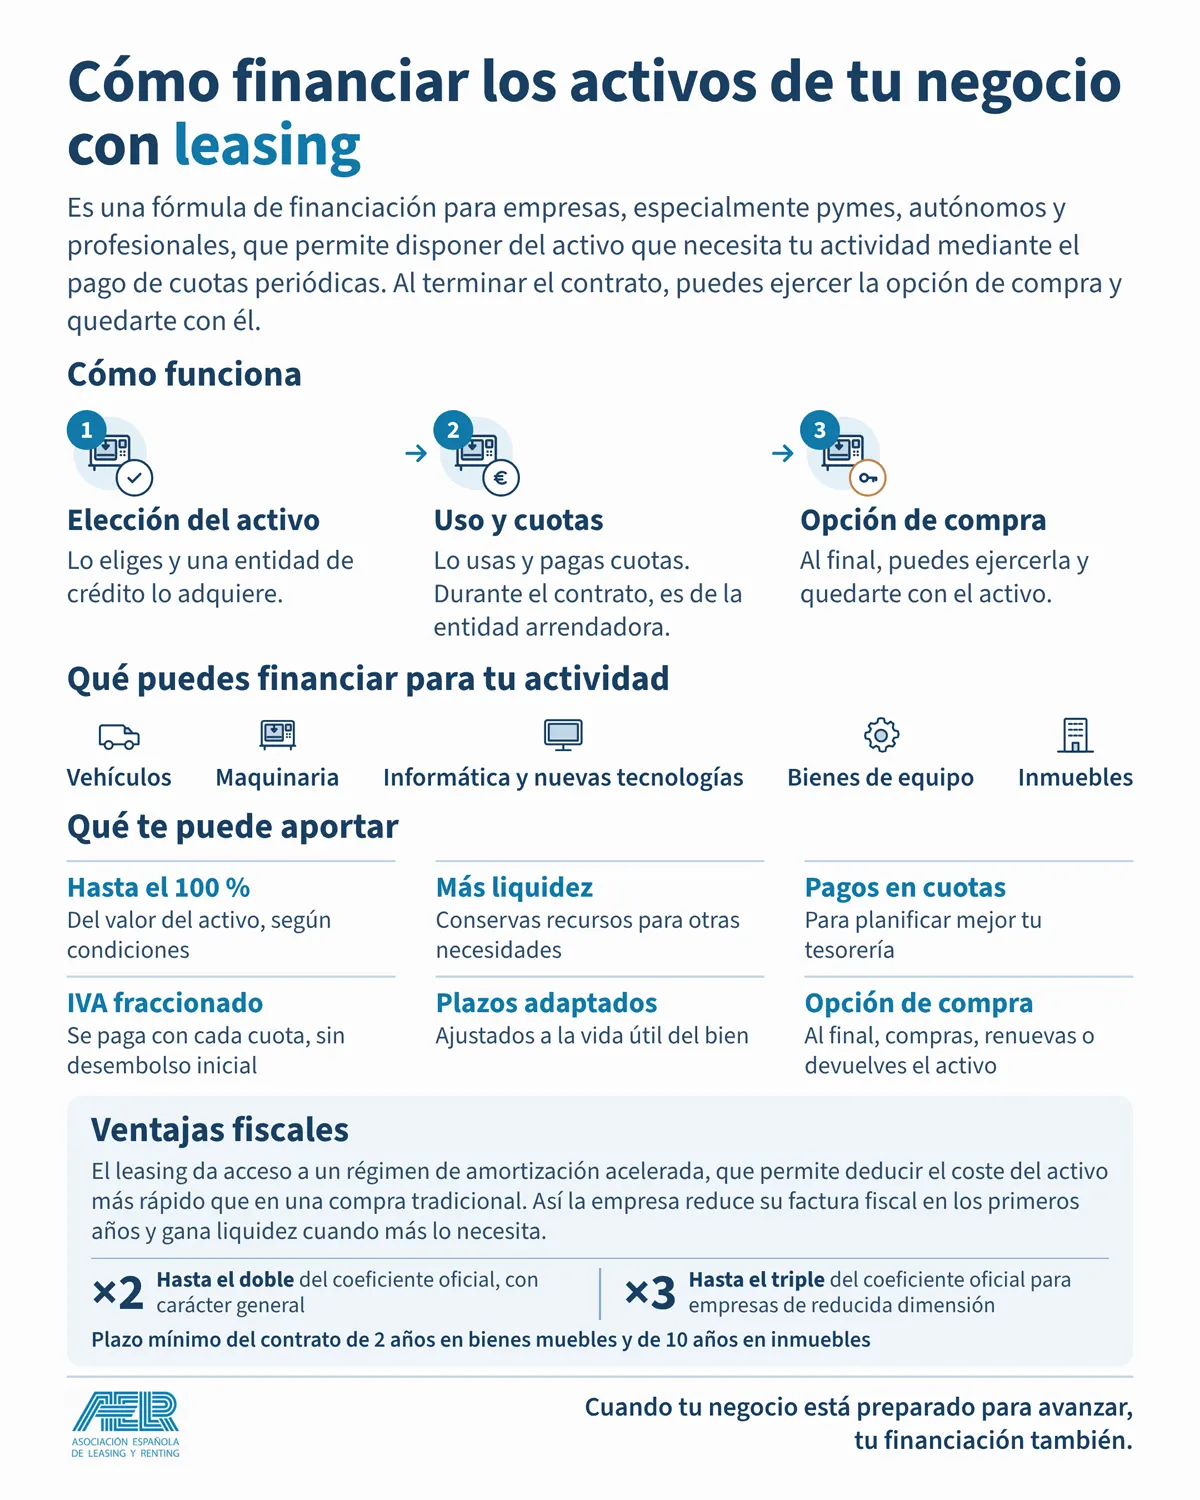
Así pues, la situación parece muy propicia para el crecimiento del leasing en la Comunidad de Madrid. En este escenario, ofrece una alternativa para incorporar bienes necesarios para la actividad sin tener que desembolsar inicialmente todo su valor. La fórmula permite distribuir el coste de los activos mediante cuotas periódicas y reservar recursos para otras necesidades del negocio, una posibilidad que adquiere especial importancia para las empresas que necesitan seguir creciendo o adaptándose a las exigencias de sus respectivos mercados.
Su funcionamiento se basa en un contrato por el que una entidad financiera adquiere el bien elegido por la empresa y se lo cede para su utilización a cambio del pago de cuotas periódicas. Al término del contrato, el arrendatario dispone de una opción de compra, de acuerdo con las condiciones pactadas.
La principal ventaja para las compañías reside en que pueden acceder al uso de los activos que necesitan sin asumir desde el primer momento un desembolso equivalente a la totalidad de su precio. De este modo, el esfuerzo financiero se distribuye durante el periodo de utilización del bien y puede ajustarse a los plazos de la inversión. Su aplicación puede resultar especialmente relevante en sectores que requieren renovar periódicamente sus equipos o incorporar tecnología para mantener su competitividad.
A esta característica se suma un tratamiento fiscal específico. Cuando se cumplen los requisitos establecidos en la normativa, los contratos de leasing pueden acogerse a un régimen fiscal propio y permiten distribuir el pago del IVA correspondiente a través de las cuotas. Estas condiciones convierten al arrendamiento financiero en una herramienta que las empresas pueden incorporar a sus estrategias de inversión y gestión de tesorería.
“El leasing permite a las empresas incorporar los activos que necesitan para crecer, adaptando su financiación a los plazos de la inversión y aprovechando un régimen fiscal específico», señala José Coronel de Palma y Martínez-Agulló, presidente de la AELR.
Desde la asociación subrayan la importancia de que las compañías conozcan las distintas modalidades de financiación a su alcance y puedan elegir las que mejor se adapten a sus necesidades. La disponibilidad de instrumentos adecuados resulta clave para facilitar la renovación de los activos productivos, impulsar nuevos proyectos y sostener la actividad empresarial.