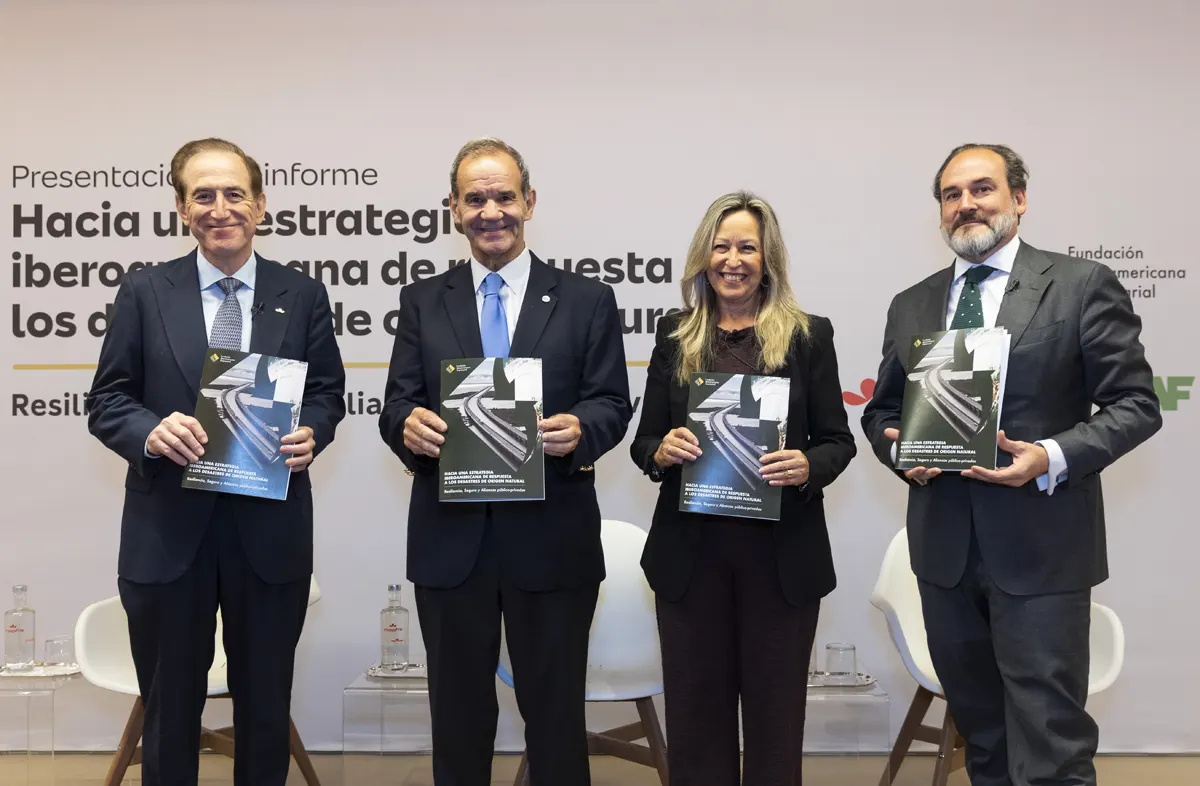
Con vistas a la próxima Cumbre Iberoamericana de Jefes de Estado que se celebrará en Madrid los días 4 y 5 de noviembre, la Fundación Iberoamericana Empresarial (FIE), Mapfre y CAF-Banco han presentado un interesante informe sobre los numerosos desastres naturales que cada año se producen en territorio latinoamericano y Caribe. Sus conclusiones pretenden ser motivo debate entre los asistentes a este evento, ya que de las políticas que se puedan aplicar dependen muchas vidas humanas y pérdidas económicas para estas regiones en el mundo.
América Latina y el Caribe se enfrentan a una amenaza que va más allá de la emergencia inmediata. Tormentas tropicales, huracanes, inundaciones, sequías, olas de calor e incendios forestales provocan cada año daños humanos y materiales que comprometen la actividad económica, tensionan las cuentas públicas y agravan los problemas sociales de la región.
4 de cada 10 personas han sido afectadas por desastres naturales en América Latina y Caribe
En el documento presentado (Hacia una Estrategia Iberoamericana de Respuesta a los Desastres de Origen Natural: Resiliencia, Seguro y Alianzas Público-Privadas), elaborado por los economistas, ingenieros y especialistas en políticas públicas Manuel Balmaseda, Ángel Melguizo y Víctor Muñoz, se indica que en los últimos 50 años, cuatro de cada diez personas han sufrido el impacto de alguno de estos fenómenos, en un contexto en el que se registra, de media, un desastre natural por semana.
El balance acumulado durante ese periodo asciende a cerca de 100.000 víctimas mortales y más de 360.000 millones de dólares en pérdidas económicas. Un coste que no termina cuando desaparece el peligro inmediato. La destrucción de viviendas e infraestructuras, la interrupción de las cadenas logísticas y la pérdida de ingresos pueden prolongar durante años las consecuencias de una catástrofe. Al mismo tiempo, las administraciones deben desviar recursos presupuestarios hacia la atención de las emergencias y la reconstrucción, con el consiguiente impacto sobre la inversión pública, el crecimiento y la estabilidad fiscal.
Ante este escenario, la región necesita complementar sus sistemas de protección civil con mecanismos financieros que permitan responder con rapidez y sostener la recuperación. Este es el gran reto de este tiempo para esta zona en el mundo, si bien los desastres naturales cada son más frecuentes en todo el planeta, con lo que las estrategias que se defienden en este documento bien podrían aplicarse a más zonas en el mundo.
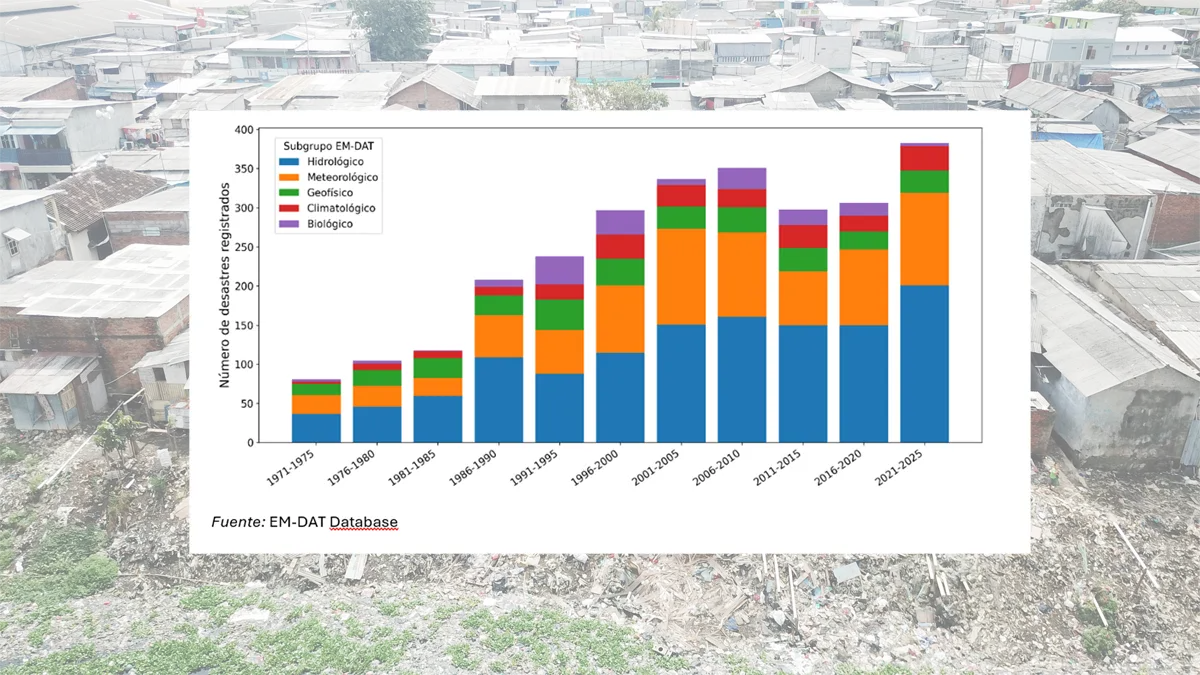
Desastres de origen natural registrados en América Latina y el Caribe.
Una segunda línea de defensa frente a las catástrofes
Enfocados en el territorio latinoamericano, la investigación parte de un avance en estos países en la implementación de sistemas de alerta temprana y los protocolos de evacuación ante desastres naturales. Sin embargo, la capacidad de anticipar un fenómeno o proteger a la población durante una emergencia no garantiza que existan recursos suficientes para reconstruir después. La diferencia entre reaccionar ante una catástrofe y recuperarse de ella depende, en buena medida, de la disponibilidad de financiación y de la existencia de mecanismos previamente definidos.
El informe propone, por ello, establecer una segunda línea de defensa sustentada en los seguros, la financiación preventiva, la innovación tecnológica y la colaboración entre las administraciones públicas y las empresas. El objetivo es reducir la brecha de protección aseguradora, que se sitúa en el 81% en América Latina y el Caribe, y aumentar la proporción de daños que cuentan con cobertura financiera.
Esta carencia, muy similar a la de Asia, implica que una parte muy importante de las pérdidas provocadas por los desastres queda sin asegurar. Cuando los hogares, las empresas o las administraciones no disponen de mecanismos adecuados para afrontar los daños, la factura recae directamente sobre sus recursos, su capacidad de endeudamiento o los presupuestos públicos. La consecuencia puede ser una recuperación más lenta, una mayor vulnerabilidad económica y un deterioro de las condiciones de vida de las comunidades afectadas.
La propuesta parte de que no todos los desastres requieren la misma respuesta financiera. Para los incidentes más frecuentes y de menor impacto pueden resultar apropiadas las reservas presupuestarias y los fondos de contingencia. En cambio, los episodios menos habituales, pero con consecuencias mucho más graves, exigen instrumentos capaces de movilizar cantidades mayores de recursos, como los seguros, los reaseguros, los mecanismos paramétricos y los bonos catastróficos.
10 principios resilientes para combatir los desastres naturales
El informe plantea un decálogo de medidas para trasladar esta estrategia a la práctica. La primera consiste en convertir la resiliencia financiera en una prioridad de Estado, de forma que la preparación económica ante las catástrofes forme parte de la planificación pública y no dependa exclusivamente de las decisiones adoptadas cuando ya se ha producido una emergencia.
El segundo objetivo es reducir la brecha de protección frente a los desastres naturales. Para conseguirlo, el documento propone ampliar el acceso a los seguros y otros mecanismos de cobertura, especialmente entre los hogares y las pequeñas empresas que encuentran mayores dificultades para protegerse. Entre los obstáculos figuran el coste de las pólizas, la falta de información y las limitaciones en los canales de distribución.
La estrategia también recomienda priorizar los riesgos, activos y actividades cuya interrupción pueda generar un mayor impacto económico y social. Proteger infraestructuras esenciales, servicios básicos y actividades productivas relevantes resulta determinante para limitar los efectos en cadena de una catástrofe y evitar que los daños iniciales se traduzcan en problemas más amplios para la economía.
Otro de los principios es impulsar alianzas público-privadas con reglas claras. La colaboración entre administraciones y empresas puede contribuir a aprovechar la capacidad financiera, técnica y de innovación del sector privado, al tiempo que permite mejorar el diseño y el alcance de los mecanismos de protección. El informe subraya, además, la necesidad de preservar la disponibilidad y la sostenibilidad de las coberturas, un aspecto esencial para que los instrumentos financieros sigan siendo útiles ante distintos escenarios de riesgo.
La rapidez en los pagos constituye otro de los elementos centrales. Disponer de financiación no es suficiente si los recursos tardan demasiado en llegar a las personas, empresas o instituciones que deben afrontar la recuperación. Por ello, el decálogo reclama desembolsos rápidos, transparentes y verificables, con procedimientos que permitan conocer cómo se distribuyen los fondos y comprobar su utilización.
La innovación tecnológica y financiera ocupa igualmente un lugar destacado. El documento la considera una vía para ampliar la cobertura y desarrollar instrumentos adaptados a las necesidades de la región. Esta apuesta debe acompañarse de una conexión más estrecha entre aseguramiento y prevención: los mecanismos financieros han de contribuir a reducir la exposición al riesgo y fomentar una mejor planificación, en lugar de limitarse a compensar los daños una vez producidos.
Los dos últimos principios apuntan a reforzar las capacidades compartidas entre los países iberoamericanos y a avanzar mediante una cooperación flexible, orientada a resultados. La creación de estándares comunes y el desarrollo de capacidades técnicas permitirían mejorar la preparación y la respuesta, aunque el informe defiende que cada país pueda progresar de acuerdo con sus circunstancias, recursos y necesidades.