
La firma patrimonial atl Capital vuelve a ofrecer su análisis sobre los mercados y sus consideraciones sobre los posibles movimientos de inversión. Los expertos destacan el comportamiento de la renta variable europea, la cual ha liderado las ganancias con un repunte del 1,96%.
Este dato de octubre equilibra el mal comportamiento de septiembre y enseña el camino a los inversores ante las rentabilidades de doble dígito que se están cosechando en el año.
Europa vive su particular momento de frenesí a diferencia del resto de geografías, que han cerrado en negativo, arrastras principalmente por caídas en el sector tecnológico estadounidense y la persistencia del conflicto en Irán, que ha empujado el precio del petróleo un 14% adicional.
El análisis, elaborado por el equipo de atl Capital, pone de manifiesto una mayor selectividad del mercado. Ya no basta con comprar tecnología; los inversores deben empezar a ser más exigentes y a preguntarse cómo se traducirán las astronómicas inversiones en inteligencia artificial en beneficios y generación de caja. Se acabó la inercia y puede que sea el fin de la complacencia.
La situación de las grandes tecnológicas
Cabe detenerse sobre el momento actual de las tecnológicas, pues octubre ha sido el mes de presentación de resultados trimestrales. Si bien los datos han cerrado en positivo, estos no han sido del agrado de los inversores. Sus exigencias y expectativas eran superiores a la realidad, de ahí que selectivos como índice S&P 500 cayeran un 0,87%. «Los inversores empiezan a ser algo más exigentes con sus resultados», señala atl Capital. El mercado mantiene buenas perspectivas sobre la IA, pero comienza a prestar atención al elevado volumen de inversión que están realizando las grandes tecnológicas y a cómo este esfuerzo se trasladará progresivamente a beneficios.
Los datos de la temporada de resultados del tercer trimestre respaldan esta visión. En EE.UU., con más del 70% de las compañías del S&P 500 ya reportadas, las ventas crecen un 13,6% y los beneficios un 28,6%, superando las estimaciones. Pero dentro del sector tecnológico, el crecimiento es del 34,38% en ventas y del 66,35% en beneficios, una fortaleza que, paradójicamente, no ha impedido las caídas bursátiles. La razón: el mercado ha empezado a descontar el futuro y a exigir retornos concretos.
Los emergentes, en el ojo del huracán
Los grandes damnificados del mes han sido los mercados emergentes, con caídas muy significativas en Corea (-18%) por el castigo a sus tecnológicas y en Brasil (-19%) tras el resultado electoral. Aun así, el índice de emergentes mantiene cerca del 20% de rentabilidad en el año, lo que demuestra la volatilidad extrema de estos mercados. Para el inversor, la pregunta es clara: ¿es una oportunidad de compra o el inicio de una corrección más profunda?
En el lado opuesto, la energía emerge como uno de los principales motores, beneficiada por el comportamiento del petróleo y mostrando un fuerte crecimiento de beneficios tanto en EE.UU. como en Europa. Otros sectores como industria en EE.UU. y financiero y salud en Europa también destacan, mientras que el consumo discrecional europeo se muestra más débil. Estas diferencias están favoreciendo una mayor rotación dentro de las bolsas y una evolución más diversificada del mercado, reduciendo el protagonismo de las grandes tecnológicas.
Renta fija: la deuda pública brilla con luz propia
En el mercado de bonos, el comportamiento ha sido positivo en octubre, aunque con diferencias entre segmentos. La deuda pública fue la principal beneficiada, especialmente en EE.UU., donde los bonos del Tesoro a 10 años cerraron con una rentabilidad positiva del 1,76%. La relajación de los tipos de interés ha favorecido a la deuda de mayor calidad, tanto soberana como corporativa.
Sin embargo, los diferenciales de crédito se ampliaron tanto en Europa como en EE.UU., reflejando una mayor percepción de riesgo. El crédito de alta calidad cerró el mes en positivo, mientras que el high yield europeo registró pérdidas del -1,06%. La deuda emergente también tuvo un buen comportamiento, con un 1,33% de rentabilidad.
Los bancos centrales mantienen su pulso. La FED mantuvo los tipos en el 4% tras la subida de septiembre, con una inflación general del 3,7% y una subyacente del 2,6%. El BCE optó por la cautela y los mantuvo en el 2,5%, pese al repunte de la inflación hasta el 3,8% en la Eurozona. El mercado descuenta dos subidas adicionales hasta finales de 2027, una de ellas en diciembre.
La receta atl Capital: no mover ficha y buscar valor
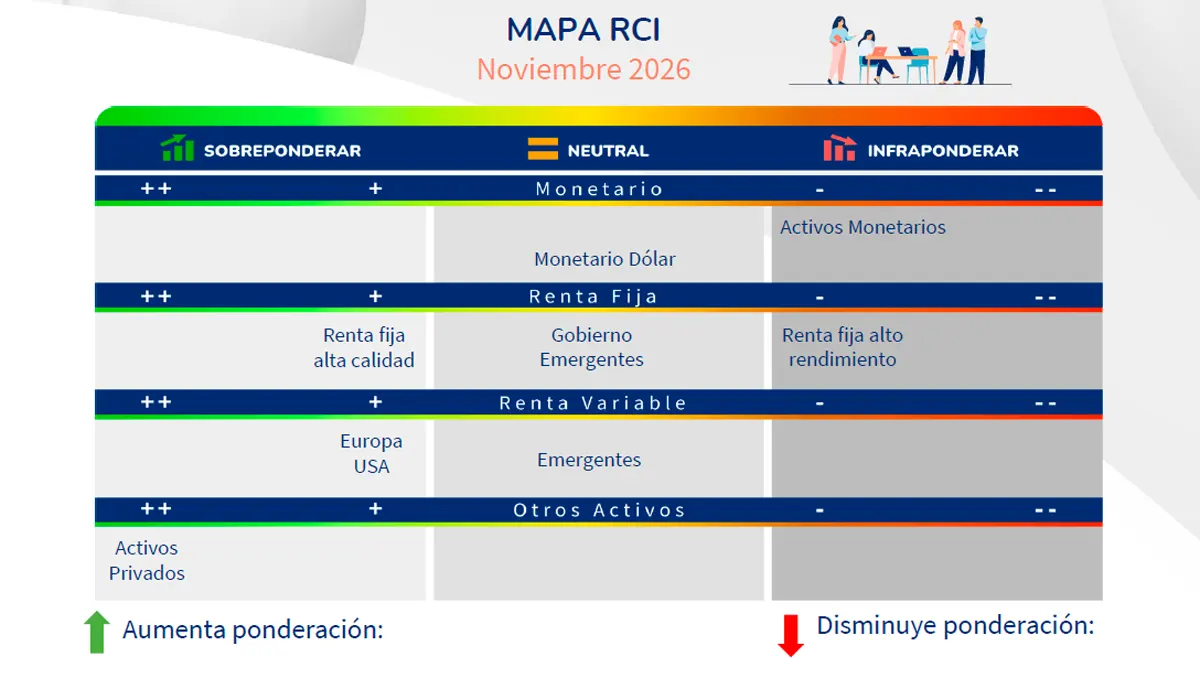
A pesar de la volatilidad, el comité de inversiones de atl Capital no ha realizado cambios en su asignación de activos. Mantiene una visión positiva sobre la renta variable a medio y largo plazo, apoyada en la resistencia del crecimiento económico, la mejora de las condiciones financieras y el potencial asociado a la inteligencia artificial.
En renta fija, la recomendación es sobreponderar la deuda de alta calidad y mantener neutral la deuda emergente y gubernamental, mientras que se infrapondera el alto rendimiento. En renta variable, la apuesta es clara: sobreponderar Europa y EE.UU., mantener neutrales los emergentes y buscar valor en activos privados.
Fuente: atl Capital.